
Wiadomości
Kredyty hipoteczne w Wielkiej Brytanii coraz droższe. Oprocentowanie najwyższe od trzech lat
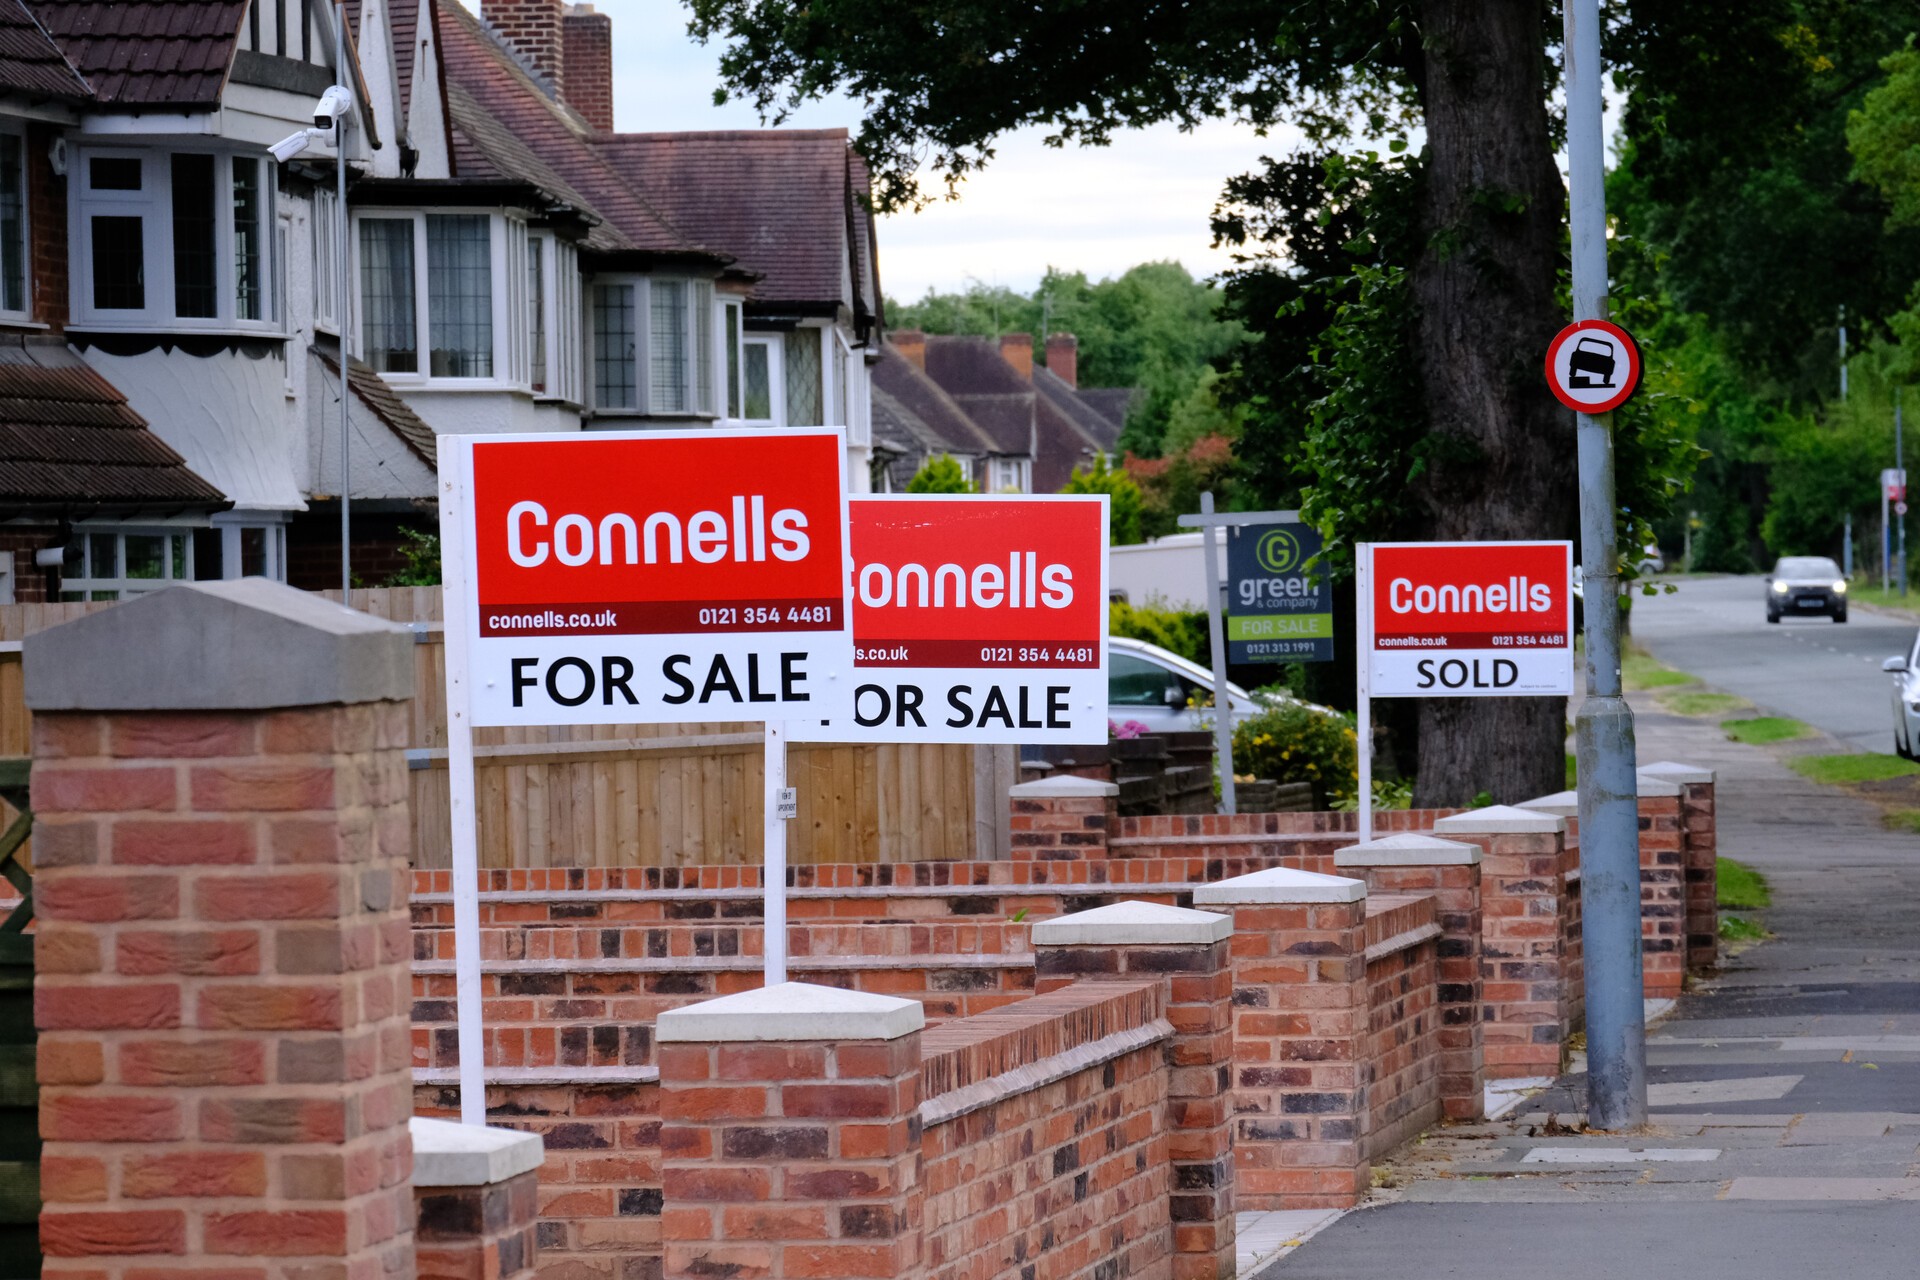
Oprocentowanie kredytów hipotecznych w Wielkiej Brytanii zbliża się do 6%. Wzrost kosztów może uderzyć w osoby kończące okres stałej stopy.
Właściciele nieruchomości w Wielkiej Brytanii, którzy wkrótce będą musieli wybrać nową ofertę kredytu hipotecznego, stają przed coraz trudniejszą decyzją.
Koszt finansowania rośnie, a sytuacja na rynkach zwiększa presję na banki i towarzystwa budowlane.
Dotychczasowa rata może więc wyraźnie różnić się od tej, którą zaproponuje kredytodawca po zakończeniu obecnej umowy ze stałym oprocentowaniem.
Droższe kredyty komplikują również plany osób przygotowujących się do zakupu pierwszego domu lub przeprowadzki.
Za ostatnimi podwyżkami stoi gwałtowna wyprzedaż brytyjskich obligacji skarbowych.
Jej skutki przenoszą się na koszty finansowania kredytów, a następnie na oferty dostępne dla gospodarstw domowych.
Średnie oprocentowanie zbliżyło się do 6%
Średnie oprocentowanie kredytu hipotecznego na nieruchomość mieszkalną ze stopą ustaloną na pięć lat wzrosło do 5,95%. To najwyższy poziom od października 2023 roku.W przypadku ofert z oprocentowaniem stałym przez dwa lata średnia osiągnęła 5,94%. Tak wysokiej wartości nie odnotowano od lipca 2024 roku.
Są to średnie rynkowe, a nie oprocentowanie jednej konkretnej oferty. Pokazują jednak skalę wzrostu kosztów, z którym muszą liczyć się osoby szukające nowego finansowania.
Presja na kolejne zmiany cenników nie zniknęła. Pięcioletnie stawki swap, wykorzystywane przy ustalaniu oprocentowania kredytów ze stałą stopą, również znalazły się na najwyższym poziomie od 2023 roku.
Dlaczego sytuacja na rynku obligacji wpływa na raty?
Wyprzedaż brytyjskich obligacji skarbowych, określanych jako gilts, doprowadziła do wzrostu ich rentowności. Wraz z nią wzrosły koszty finansowania na rynkach, z których korzystają kredytodawcy.Rentowności obligacji wpływają na stawki swap. Banki i towarzystwa budowlane uwzględniają te stawki przy wycenie kredytów hipotecznych, w których oprocentowanie pozostaje niezmienne przez określony czas.
Gdy stawki swap idą w górę, oferowanie takich kredytów zazwyczaj staje się dla instytucji finansowych droższe. Wyższe koszty mogą następnie znaleźć odzwierciedlenie w oprocentowaniu nowych ofert.
Jeżeli napięcie na rynku obligacji będzie się utrzymywać, kredytodawcy mogą ponownie podnosić stawki. Dalszy wzrost nie jest przesądzony, ale obecna sytuacja zwiększa ryzyko kolejnych podwyżek.
Koniec dotychczasowej oferty może oznaczać wyższą ratę
Zmiany będą szczególnie istotne dla właścicieli domów i mieszkań zbliżających się do końca obecnego okresu stałego oprocentowania. Przy wyborze kolejnej umowy mogą oni stanąć przed koniecznością zaakceptowania znacznie wyższych miesięcznych rat.Dla części gospodarstw domowych oznaczałoby to większe obciążenie budżetu i mniej pieniędzy na pozostałe wydatki. Skala zmiany będzie zależeć między innymi od warunków dotychczasowego kredytu oraz nowej oferty.
Wyższe oprocentowanie utrudnia także zakup nieruchomości. Zmniejsza kwotę, którą potencjalni nabywcy mogą sobie pozwolić pożyczyć, ograniczając ich możliwości na rynku mieszkaniowym.
Może to osłabiać popyt i prowadzić do spadku liczby transakcji. Osoby planujące sprzedaż również odczuwają skutki sytuacji, w której kupującym coraz trudniej sfinansować zakup.
Zobacz też:


Kupujący i sprzedający ostrożniej podejmują decyzje
Nathan Emerson, dyrektor generalny organizacji Propertymark, wskazał, że niepewność gospodarcza oraz problemy z dostępnością finansową nieruchomości coraz mocniej wpływają na decyzje o zakupie i sprzedaży.Jak wyjaśnił, konsumenci ostrożniej zarządzają domowymi finansami, ponieważ skutki szerszej niepewności gospodarczej docierają również do rynku nieruchomości.
Utrzymujące się wysokie koszty kredytów mogą odbić się na działalności deweloperów, agencji nieruchomości i kredytodawców. Mniejsza liczba transakcji oraz większe obciążenie budżetów domowych mogą też ograniczyć wydatki na inne towary i usługi.
Dalszy rozwój sytuacji zależy w dużej mierze od tego, czy wyprzedaż obligacji zacznie ustępować. Bez wyraźnego spadku ich rentowności oraz stawek swap presja na koszty kredytów hipotecznych może się utrzymać.
Dziękujemy za przeczytanie artykułu do końca! Zachęcamy do odwiedzenia naszego Facebooka, Twittera i YouTube. Bądź na bieżąco! Obserwuj nas w Wiadomościach Google.
| Czytaj następny artykuł: Duży bank zamyka 132 bankomaty w Wielkiej Brytanii. Jedno miasteczko może stracić ostatni |
Gorące Tematy

HMRC zmienia rozliczenia podatkowe w Wielkiej Brytanii. Od 2027 roku kol…

Wielka Brytania wraca do programu Help to Buy. Na zakup domu wystarczy 2…

Ryanair zwiększa ofertę lotów z Wielkiej Brytanii do Polski. Cztery mias…

Funt brytyjski spada do najniższego poziomu od czerwca. Bank Anglii podz…

Emerytura w Wielkiej Brytanii na tle innych krajów. Jak wypada Polska?

DWP rozszerza kontrole świadczeń w Wielkiej Brytanii. Obejmą kolejną gru…

Rekordowa liczba podatników zgłosiła wyjazd z Wielkiej Brytanii. W tle r…

