
Wiadomości
Wielka Brytania: Te karty kredytowe zwracają pieniądze za codzienne zakupy
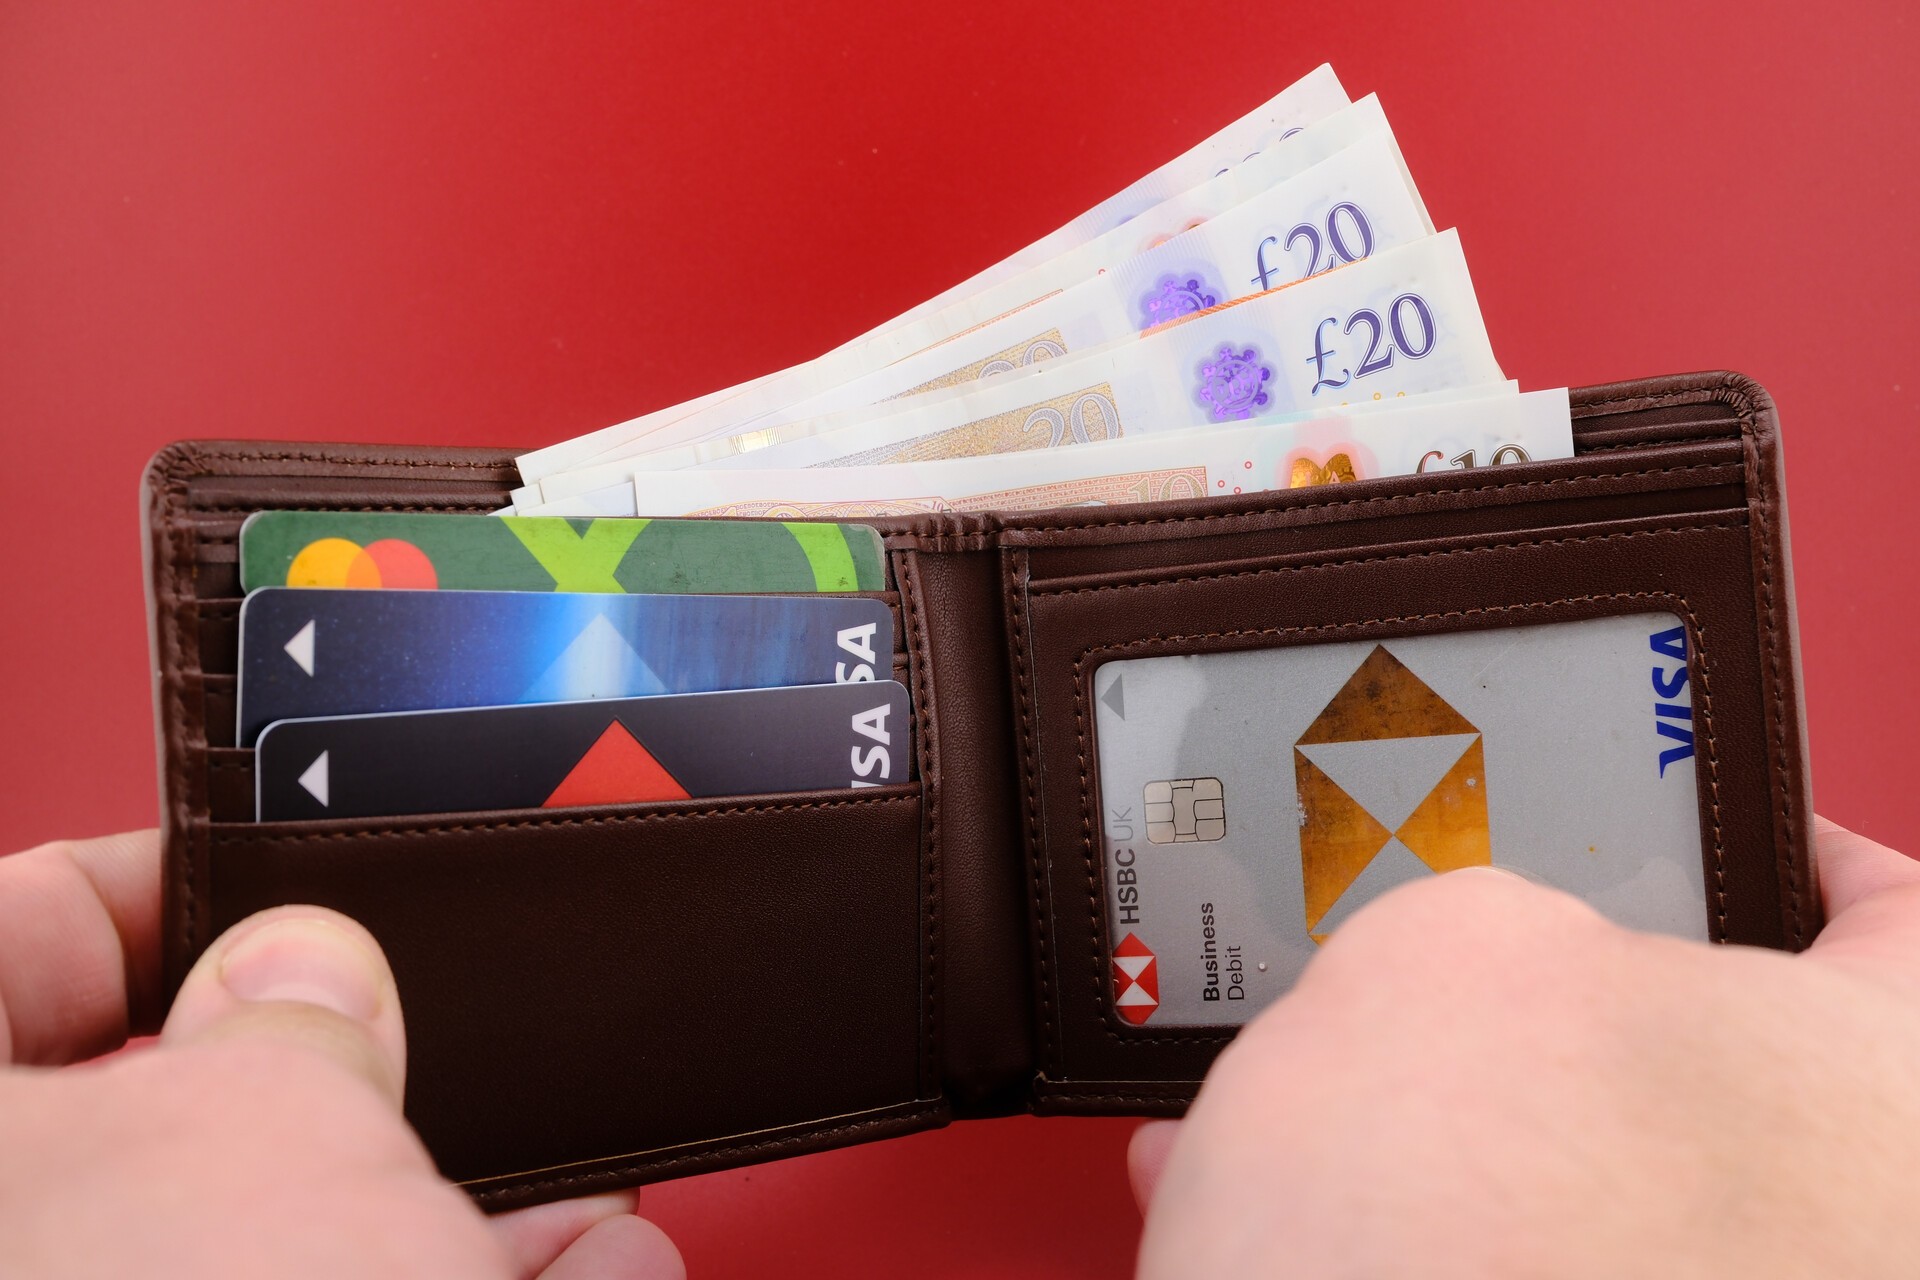
Cashback może zapewnić nawet 5 proc. zwrotu za zakupy. Korzyść znika jednak, jeśli zadłużenie nie zostanie spłacone w terminie.
Płacenie kartą za paliwo, zakupy spożywcze, bilety kolejowe czy posiłki może przynosić dodatkowe pieniądze.
Specjalne karty kredytowe oferują bowiem zwrot części wydanej kwoty bezpośrednio na rachunek klienta.
Nie są to punkty, mile lotnicze ani kupony do wykorzystania w określonym sklepie.
Cashback wypłacany jest w funtach i pensach, zazwyczaj co miesiąc poprzez rozliczenie karty albo raz w roku jako większa kwota.
Takie rozwiązanie może być opłacalne, ale tylko pod jednym warunkiem: całe zadłużenie trzeba spłacać w terminie. Jeśli na karcie pozostanie niespłacone saldo, naliczone odsetki mogą szybko przewyższyć uzyskany zwrot.
Jak działa cashback na karcie kredytowej?
Bank lub inny wydawca karty rejestruje zakupy objęte programem, a następnie zwraca ustalony procent wydatków. Stawki wynoszą zwykle od 0,25 do 5 proc., choć najwyższe wartości często obowiązują jedynie przez kilka pierwszych miesięcy albo dotyczą wybranych kategorii.Niektóre karty oferują jeden poziom zwrotu bez względu na wartość zakupów. W innych wysokość cashbacku zależy od rocznych wydatków, a wyższa stawka zaczyna obowiązywać dopiero po przekroczeniu określonego progu.
Przed wyborem karty warto więc sprawdzić nie tylko reklamowaną wysokość zwrotu, lecz także limity, okres obowiązywania promocyjnej stawki, wymagany poziom wydatków i ewentualne opłaty.
Santander Rewards – zwrot za transport, paliwo i jedzenie
Santander Rewards Credit Card może być interesująca dla osób, które dużo wydają na codzienne przejazdy i posiłki poza domem. Przez pierwszych 12 miesięcy karta zapewnia 3 proc. cashbacku bez limitu w wybranych kategoriach związanych z transportem oraz jedzeniem.Zwrotem objęte są przejazdy pociągami i autobusami, Transport for London, taksówki, benzyna, olej napędowy oraz ładowanie samochodów elektrycznych. Stawka obejmuje również restauracje, kawiarnie, dania na wynos i dostawy jedzenia.
Za pozostałe kwalifikujące się codzienne zakupy można otrzymać 0,25 proc. cashbacku. Karta nie ma opłaty miesięcznej, a reprezentatywne oprocentowanie wynosi 24,9 proc. w skali roku i jest zmienne.
Oferta przewiduje również 40 GBP w voucherach Uber dla osób, które otworzą konto karty Santander Rewards i zaczną z niej korzystać. Przed złożeniem wniosku należy sprawdzić szczegółowe warunki przyznania bonusu.
Lloyds Ultra – cashback i brak opłat za zakupy za granicą
Lloyds Ultra kierowana jest między innymi do osób regularnie podróżujących. W pierwszym roku od otwarcia rachunku można otrzymywać 1 proc. cashbacku od wszystkich zakupów dokonanych kartą.Po zakończeniu pierwszego roku stawka spada do 0,25 proc. Karta nie ma opłaty miesięcznej, a reprezentatywne zmienne oprocentowanie wynosi 14,9 proc. w skali roku.
Jej dodatkową zaletą mają być zakupy zagraniczne bez opłaty transakcyjnej. Pozwala to korzystać z karty podczas wyjazdów bez ponoszenia standardowej prowizji za płatności w obcej walucie.
American Express Cashback Everyday – nawet 5 proc. zwrotu
American Express Cashback Everyday oferuje najwyższą stawkę początkową spośród przedstawionych propozycji. Nowi posiadacze mogą otrzymywać 5 proc. zwrotu przez pierwszych pięć miesięcy członkostwa, przy czym łączny cashback w ramach tej promocji jest ograniczony do 125 GBP.Po okresie promocyjnym karta zwraca 0,5 proc. od wydatków do 10 000 GBP rocznie. Po przekroczeniu tego poziomu stawka rośnie do 1 proc.
Zobacz też:


Aby zakwalifikować się do wypłaty cashbacku, trzeba wydać kartą co najmniej 3000 GBP w ciągu roku. Nie ma opłaty miesięcznej, natomiast reprezentatywne zmienne oprocentowanie wynosi 29,1 proc. w skali roku.
Przy tej karcie trzeba również pamiętać, że American Express nie jest akceptowany przez wszystkie punkty handlowe w takim samym stopniu jak Visa lub Mastercard. Przed wyborem warto sprawdzić, czy kartą będzie można zapłacić w sklepach i firmach, z których korzysta się najczęściej.
Dla kogo karta z cashbackiem może być opłacalna?
Najwięcej mogą zyskać osoby, które regularnie spłacają pełne saldo za pomocą polecenia zapłaty. Dzięki temu otrzymują zwrot za zakupy, ale nie ponoszą kosztów odsetek.Cashback może przynosić zauważalne kwoty również gospodarstwom domowym, które opłacają jedną kartą planowane wydatki, takie jak żywność, paliwo, ubrania, subskrypcje i rachunki. Im większa suma kwalifikujących się transakcji, tym wyższy roczny zwrot.
Karta łącząca cashback z brakiem opłat za transakcje zagraniczne może być przydatna także osobom często wyjeżdżającym na wakacje. Należy jednak sprawdzić kurs przeliczenia waluty oraz pozostałe warunki płatności poza Wielką Brytanią.
Kiedy cashback nie będzie dobrym wyborem?
Karty tego rodzaju nie są odpowiednie dla osób, które nie spłacają pełnego salda każdego miesiąca. Ich oprocentowanie może przekraczać 20 lub nawet 30 proc., dlatego koszt zadłużenia łatwo pochłonie zwrot wynoszący 0,25, 1 czy nawet 5 proc.Nie jest to również dobre rozwiązanie dla osób, które pod wpływem dostępnego limitu wydają więcej, niż mogą sobie pozwolić. Niewielka nagroda za zakupy nie zrekompensuje kosztów powstającego długu.
Osoby spłacające wcześniejsze zadłużenie powinny raczej rozważyć kartę umożliwiającą przeniesienie salda z okresem 0 proc. odsetek. Korzystanie w tym czasie z kolejnej karty kredytowej do codziennych zakupów może utrudnić odzyskanie kontroli nad finansami.
Jak sprawdzić szanse na otrzymanie karty?
Przed złożeniem oficjalnego wniosku warto skorzystać z bezpłatnego narzędzia sprawdzającego kwalifikowalność. Tak zwane miękkie wyszukiwanie pozwala ocenić prawdopodobieństwo akceptacji bez obniżania zdolności kredytowej i bez pozostawiania śladu widocznego dla innych pożyczkodawców.Dopiero formalny wniosek wiąże się z pełnym sprawdzeniem historii kredytowej. Taka kontrola zostaje odnotowana w raporcie i może spowodować niewielki, krótkotrwały spadek oceny kredytowej.
Wiele wniosków składanych w krótkim czasie może być źle postrzeganych przez banki. Zalecane jest zachowanie od trzech do sześciu miesięcy odstępu pomiędzy kolejnymi aplikacjami.
Podczas wypełniania formularza potrzebne będą między innymi informacje o dochodach, zatrudnieniu, historii adresów oraz dane rachunku bankowego. Wniosek można zwykle złożyć bezpośrednio na stronie wydawcy karty, a po akceptacji karta i numer PIN zazwyczaj docierają pocztą w ciągu pięciu–siedmiu dni roboczych.
Jak zwiększyć zwrot i nie zapłacić odsetek?
Najważniejsze jest ustawienie polecenia zapłaty obejmującego 100 proc. miesięcznego salda. Zapobiega to naliczaniu odsetek, pod warunkiem że na rachunku bankowym znajduje się wystarczająca suma.Kartą najlepiej opłacać wyłącznie zaplanowane wydatki, które i tak zostałyby poniesione. Mogą to być cotygodniowe zakupy, paliwo, bilety, subskrypcje oraz zakupy w sklepach stacjonarnych i internetowych.
Warto także wykorzystać czasowe oferty dla nowych klientów, takie jak 5 proc. cashbacku w pierwszych miesiącach. Trzeba jednak pilnować limitu zwrotu i daty zakończenia promocji, ponieważ późniejsza stawka może być znacznie niższa.
Podczas zakupów internetowych zwrot z karty można czasem połączyć z cashbackiem oferowanym przez serwisy takie jak Quidco lub TopCashback. Klient przechodzi wówczas do sklepu przez portal cashbackowy, a następnie płaci kartą zapewniającą dodatkowy zwrot.
Oprocentowanie i opłaty mogą przesądzić o opłacalności
Dwa najważniejsze parametry każdej karty to reprezentatywne oprocentowanie APR oraz opłata roczna. APR pokazuje koszt pożyczania pieniędzy, jeśli saldo nie zostanie uregulowane w całości.Oprocentowanie kart cashbackowych wynosi zwykle od około 15 do ponad 30 proc. w skali roku i może być zmienne. Jeśli pełna kwota widoczna na zestawieniu jest spłacana w terminie, odsetki od standardowych zakupów nie powinny zostać naliczone.
Wiele kart nie pobiera opłaty rocznej, ale produkty premium mogą kosztować od 25 do ponad 150 GBP rocznie. Przed wyborem trzeba obliczyć, czy przewidywany cashback będzie wyższy niż koszt posiadania karty.
Dziękujemy za przeczytanie artykułu do końca! Zachęcamy do odwiedzenia naszego Facebooka, Twittera i YouTube. Bądź na bieżąco! Obserwuj nas w Wiadomościach Google.
Gorące Tematy

Anglia wprowadza zmiany w kredytach studenckich. Rząd zmienia podejście

Wielka Brytania: 200 tys. rodzin dostaje więcej benefitów, niż wynosi śr…

Bank Anglii podejmie trudną decyzję. Wpłynie na finanse milionów mieszka…

Wielka Brytania: Poparcie dla powrotu do Unii Europejskiej najwyższe od …

Wielka Brytania: Emeryci mogą dostać 515 GBP podwyżki. Ile zabierze im H…

Polska ambasada w Wielkiej Brytanii wydała ważne przypomnienie dotyczące…

Wielka Brytania: Miliony osób nie wiedzą, ile dostaną emerytury. HMRC ws…

