
Wiadomości
Wielka Brytania: Kredyty hipoteczne znów drożeją. Największe banki podnoszą oprocentowanie
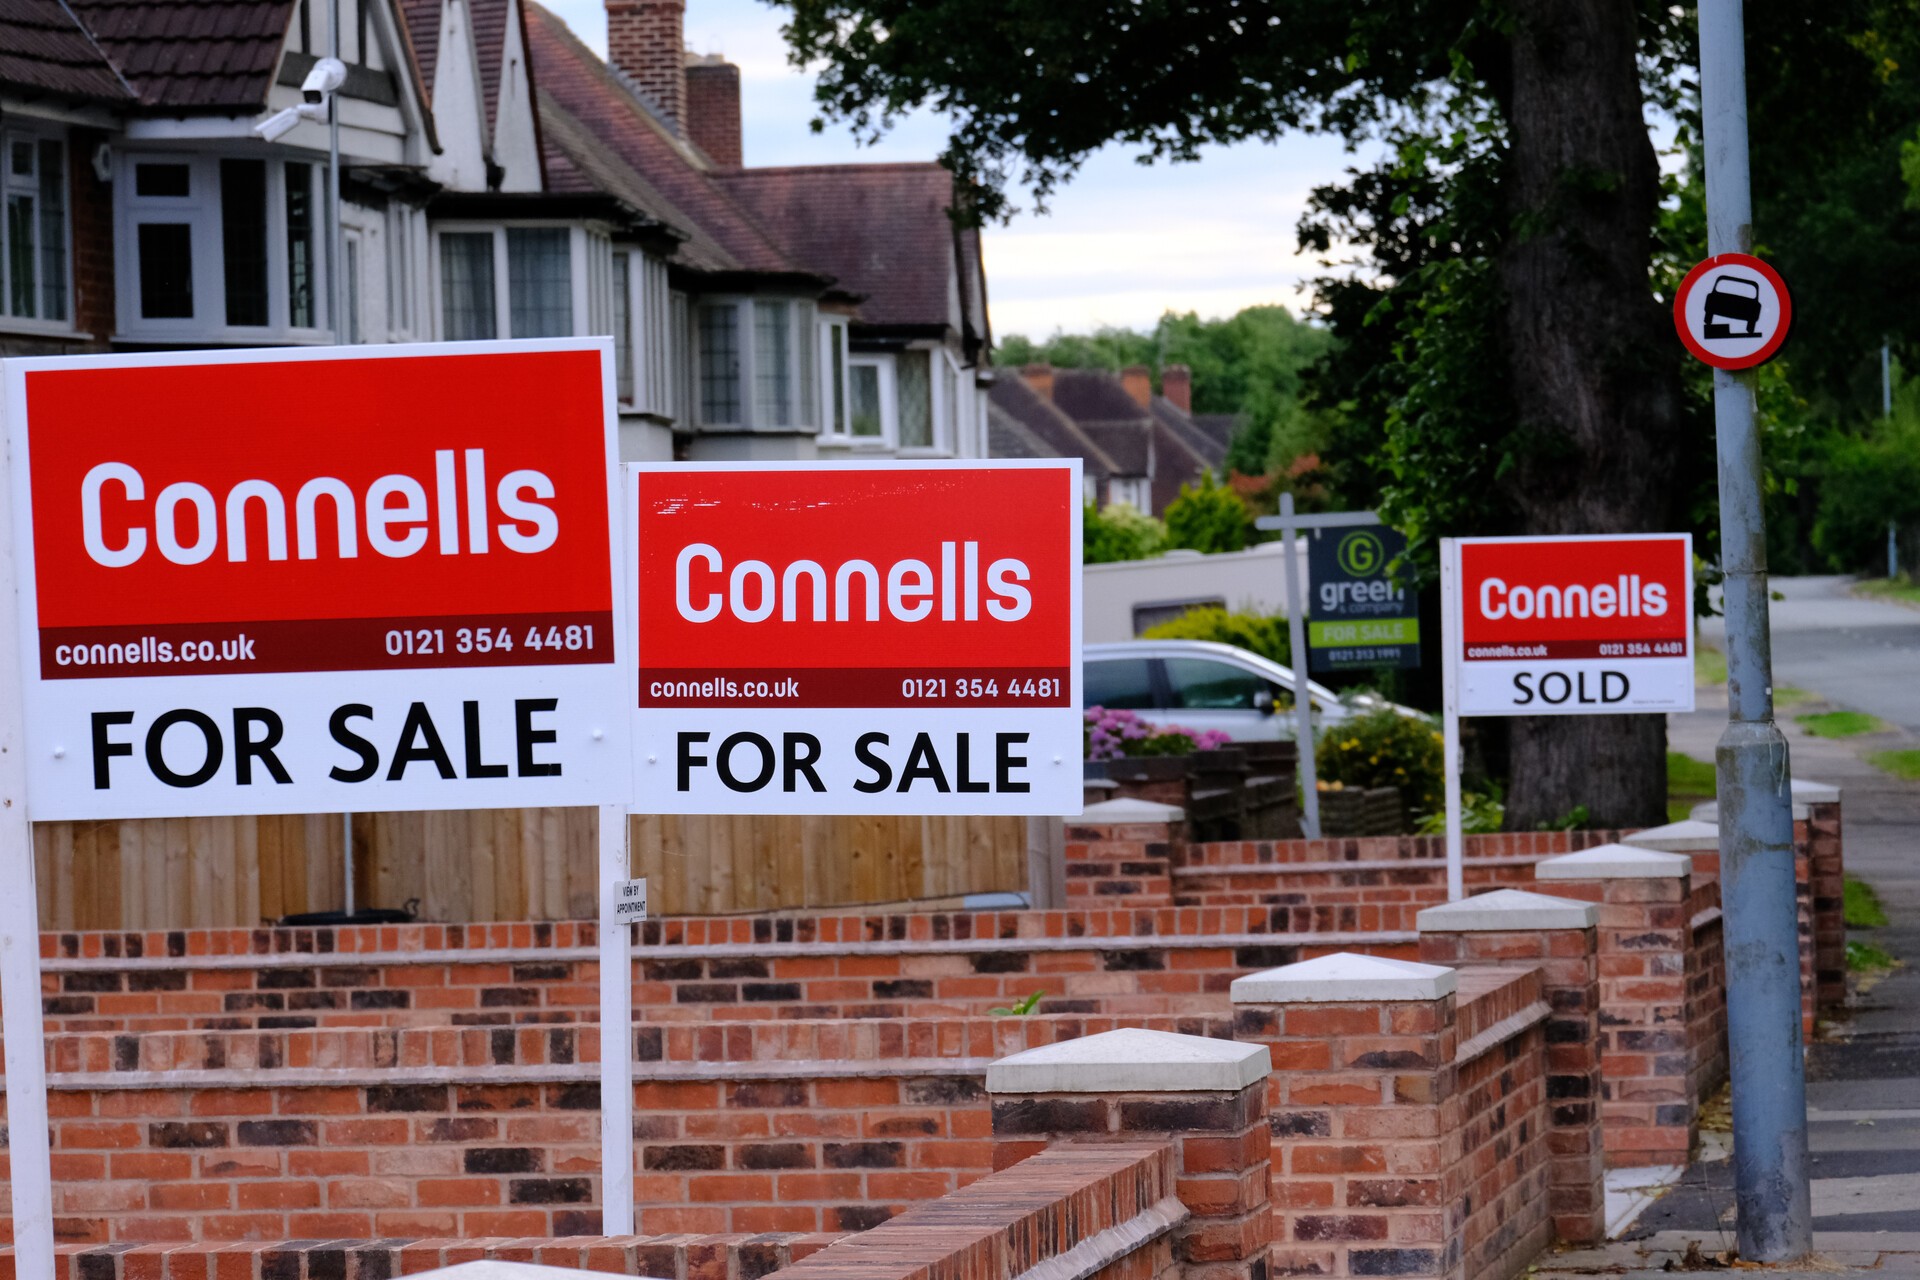
Największe banki w Wielkiej Brytanii podnoszą oprocentowanie kredytów hipotecznych przed czwartkową decyzją Banku Anglii.
Osoby planujące zakup domu lub zbliżające się do końca obecnej umowy hipotecznej muszą przygotować się na mniej korzystne oferty.
Część największych kredytodawców w Wielkiej Brytanii zdecydowała się na podwyżki jeszcze przed najbliższym posiedzeniem Banku Anglii.
Eksperci rynku hipotecznego ostrzegają, że atrakcyjne obecnie oferty mogą szybko zniknąć. Szczególnie zagrożone mają być kredyty ze stałym oprocentowaniem poniżej 5 proc.
Bank Anglii ogłosi swoją najnowszą decyzję dotyczącą stóp procentowych w czwartek.
Analitycy spodziewają się pozostawienia głównej stopy na poziomie 3,75 proc., jednak sytuację komplikuje utrzymująca się presja inflacyjna i wzrost cen ropy związany przede wszystkim z wojną na Bliskim Wschodzie.
Największe banki już podnoszą oprocentowanie kredytów
Na decyzję Banku Anglii nie czekają najwięksi kredytodawcy. Nationwide podnosi od wtorku oprocentowanie kredytów hipotecznych ze stałą stopą nawet o 0,30 punktu procentowego.Podwyżki zapowiedział również HSBC. NatWest wprowadził swoje zmiany już w sobotę, natomiast TSB poinformował o podniesieniu oprocentowania kredytów mieszkaniowych o 0,1 punktu procentowego.
Zdaniem pośredników hipotecznych na podobne działania mogą w najbliższych dniach zdecydować się kolejne banki. Zmiany mogą nastąpić niezależnie od tego, czy Bank Anglii podniesie w czwartek główną stopę procentową.
Dla osób zaciągających duży kredyt różnica może być bardzo wyraźna w domowym budżecie. Adrian Anderson z firmy brokerskiej Anderson Harris wskazał przykład kredytu w wysokości 500 000 GBP.
„Przy wiodącym na rynku oprocentowaniu kredytu na 500 000 GBP właściciele domów zapłacą prawie 370 GBP miesięcznie więcej niż na początku roku” – powiedział „The Telegraph”.
Według niego jest to szczególnie niekorzystna sytuacja dla osób, które właśnie chcą kupić nieruchomość na kredyt oraz tych, które muszą refinansować swoją hipotekę, a nie zabezpieczyły jeszcze stałego oprocentowania.
Anderson ocenił również, że wzrost rat będzie miał duży wpływ na dochód pozostający gospodarstwom domowym po opłaceniu podstawowych zobowiązań.
Dlaczego kredyty drożeją jeszcze przed decyzją Banku Anglii?
Zmiany oprocentowania hipotek nie wynikają wyłącznie z aktualnej głównej stopy Banku Anglii. Duże znaczenie mają również tzw. swap rates, czyli stawki rynkowe wykorzystywane przez kredytodawców przy ustalaniu cen kredytów hipotecznych ze stałym oprocentowaniem.Według brokerów ich wzrost, a także ostatnie wahania cen, skłoniły banki do wycofywania tańszych produktów i zastępowania ich droższymi ofertami.
Zobacz też:


Chris Sykes z firmy MSP Financial Solutions wyjaśnił, że oczekiwany wpływ wojny na inflację oraz gwałtowny wzrost rentowności brytyjskich obligacji skarbowych przyczyniły się do wzrostu swap rates.
„Ci kredytodawcy po prostu reagują na rynek i prawdopodobnie zobaczymy, że w najbliższych dniach inni pójdą w ich ślady – niezależnie od tego, czy główna stopa procentowa wzrośnie” – powiedział.
Jego zdaniem komentarze Komitetu Polityki Pieniężnej Banku Anglii mogą wpłynąć na dalsze zachowanie swap rates. Na razie jednak, jak zaznaczył, oprocentowanie kredytów zmierza w górę.
Sykes uważa, że osoby, których obecne umowy hipoteczne wkrótce się kończą, powinny już teraz zabezpieczyć dostępną ofertę.
Bank Anglii może pozostawić stopę na poziomie 3,75 proc.
Mimo podwyżek wprowadzanych przez banki analitycy oczekują, że w czwartek Bank Anglii pozostawi główną stopę procentową na poziomie 3,75 proc. Taką samą decyzję podjęto w czerwcu.Jednocześnie na rynku rosną oczekiwania, że do kolejnej podwyżki może dojść jeszcze przed końcem 2026 roku. Duże znaczenie będą miały dalsze dane dotyczące inflacji oraz wpływ sytuacji na Bliskim Wschodzie na ceny w Wielkiej Brytanii.
Gubernator Banku Anglii Andrew Bailey powiedział w ubiegłym tygodniu, że nie istnieje żaden „tajny plan” podnoszenia stóp procentowych. Zastrzegł jednak, że sytuacja może się zmienić, jeśli konflikt na Bliskim Wschodzie doprowadzi do dalszej znaczącej presji na krajowe ceny.
Kredyty hipoteczne poniżej 5 proc. mogą szybko zniknąć
Największą uwagę kredytobiorców przyciągają obecnie nieliczne oferty ze stałym oprocentowaniem poniżej 5 proc. Eksperci ostrzegają, że jeśli obecny kierunek zmian się utrzyma, takie produkty mogą zniknąć z rynku.David Stirling, doradca finansowy w Mint Wealth, uważa, że szerokie podwyżki wprowadzone przez HSBC są ważnym sygnałem dla całego rynku.
„Kiedy HSBC wprowadza tak szerokie podwyżki, nie jest to drobna korekta. To kredytodawca po cichu przyznający, że era taniego pieniądza się skończyła” – powiedział.
Według Stirlinga oprocentowanie poniżej 5 proc. już wcześniej dotyczyło jedynie niewielkiej liczby najbardziej konkurencyjnych ofert, a nie całego rynku. Spodziewa się on, że pozostałe duże banki mogą pójść podobną drogą w ciągu kilku dni, a we wrześniu na rynku hipotecznym nadal będzie panowała duża zmienność.
Jego zdaniem kredyty ze stałym oprocentowaniem poniżej 5 proc. prawdopodobnie kiedyś powrócą, ale może to nastąpić dopiero w dalszej części przyszłego roku.
Dziękujemy za przeczytanie artykułu do końca! Zachęcamy do odwiedzenia naszego Facebooka, Twittera i YouTube. Bądź na bieżąco! Obserwuj nas w Wiadomościach Google.
| Czytaj następny artykuł: Polska ambasada w Wielkiej Brytanii wydała ważne przypomnienie dotyczące paszportów |
Gorące Tematy

HMRC wydaje ważny komunikat w sprawie dodatku 300 GBP. Jeden z terminów …

Anglia wprowadza zmiany w kredytach studenckich. Rząd zmienia podejście

Lidl przecenia produkty spożywcze o połowę. Oferta we wszystkich sklepac…

Wiek emerytalny w Wielkiej Brytanii idzie w górę. DWP przypomina o zmian…

Wielka Brytania: 200 tys. rodzin dostaje więcej benefitów, niż wynosi śr…

Bank Anglii podejmie trudną decyzję. Wpłynie na finanse milionów mieszka…

Wielka Brytania: Poparcie dla powrotu do Unii Europejskiej najwyższe od …

